


Up2pay Mobile
3,2232.00 Avis
Caractéristiques de l’application
- Version
- 6.4
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Crédit Agricole S.A.
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
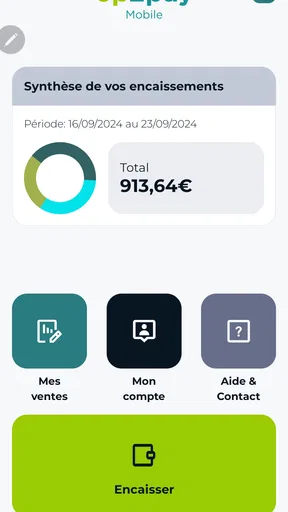
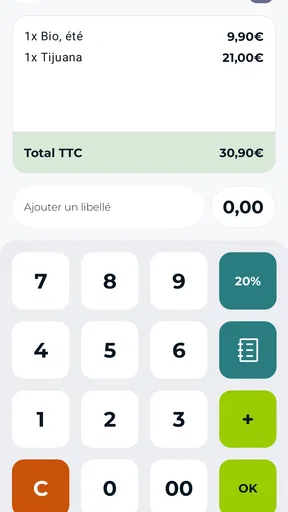
 Analyse par AppCompare
Up2pay Mobile est une application financière pensée pour accompagner un lecteur de carte sans fil pendant les déplacements. Je la vois surtout comme un outil professionnel : elle ne cherche pas à remplacer une application bancaire classique, mais à transformer un téléphone compatible en point d’encaissement lié à l’offre de Crédit Agricole S.A. Son intérêt apparaît donc dans une situation très concrète : je suis en déplacement, je dois accepter un paiement par carte, et je préfère éviter de transporter un terminal plus encombrant.
Cette approche est simple à comprendre, mais elle demande de bien distinguer deux usages. Pour consulter ses comptes, faire un virement ou suivre son budget, une application bancaire traditionnelle sera plus adaptée. Pour encaisser dans le cadre d’une activité professionnelle, Up2pay Mobile a une logique différente. C’est cette spécialisation qui fait sa force, mais aussi sa principale limite pour un particulier.
Un parcours d’encaissement pensé pour les déplacements
Lors de ma prise en main, le scénario le plus naturel commence avant le rendez-vous ou la vente. Je prépare le lecteur, je vérifie que le téléphone est suffisamment chargé, puis je m’assure que la connexion entre les deux appareils est prête. Cette préparation peut sembler secondaire, mais elle évite de découvrir au dernier moment qu’un accessoire n’est pas disponible ou qu’une étape de configuration doit encore être effectuée.
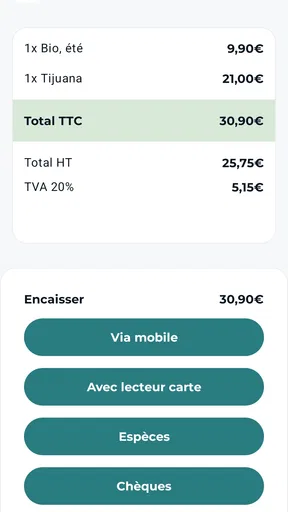
Une fois l’environnement prêt, l’application sert de point de commande pour l’encaissement. Le téléphone devient l’écran depuis lequel je saisis les informations nécessaires à la transaction, tandis que le lecteur sans fil accompagne le paiement. Dans un commerce mobile, un stand temporaire, une prestation chez un client ou une livraison, ce fonctionnement est plus pratique qu’un terminal fixe installé derrière un comptoir.
Le vrai avantage n’est pas seulement de pouvoir accepter une carte ailleurs qu’en magasin. C’est de pouvoir conserver un processus relativement ordonné dans un espace qui ne l’est pas toujours. Quand je suis chez un client, par exemple, je peux garder le téléphone en main, laisser le lecteur à portée de la personne qui paie et éviter de faire circuler un appareil plus volumineux. Cette séparation rend le geste plus lisible et limite les manipulations inutiles.
Je conseille toutefois de répéter le parcours avant la première utilisation réelle. Il faut savoir où commencer une transaction, comment vérifier le montant affiché et à quel moment présenter le lecteur. Dans une situation pressée, la moindre hésitation donne une impression de manque de préparation, même si le paiement finit par fonctionner. Une courte répétition avec un collègue ou dans un contexte de démonstration est donc plus utile qu’une simple lecture de la description de l’application.
Le téléphone reste l’élément central du parcours. Cela signifie que la lisibilité de l’écran, la stabilité de la connexion et l’autonomie ont un rôle direct dans l’expérience. Je préfère déverrouiller et préparer l’appareil avant de commencer, plutôt que de chercher l’application devant le client. Ce petit réflexe réduit le temps mort et permet de consacrer son attention à la vente plutôt qu’à l’interface.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Les réglages à examiner avant de s’en servir
Up2pay Mobile est proposée gratuitement, mais son usage s’inscrit dans un dispositif d’encaissement qui ne se résume pas au téléchargement. Le développeur est Crédit Agricole S.A., et l’application est destinée à fonctionner avec le service et le lecteur associés. Avant de compter dessus au quotidien, je vérifierais donc que mon activité, mon équipement et mon accès au service correspondent bien à ce fonctionnement.
Le premier réglage pratique concerne la connexion entre le téléphone et le lecteur. Je recommande de faire l’association dans un endroit calme, avec les deux appareils proches l’un de l’autre, plutôt que sur le lieu de vente au moment où le client attend. Si plusieurs accessoires ou téléphones sont utilisés dans la même équipe, il est également préférable de savoir lequel est attribué à quel poste. Cette habitude évite de perdre du temps à tester plusieurs combinaisons.
Le deuxième point est la connexion du téléphone. Un lecteur sans fil ne supprime pas la dépendance au mobile : l’application doit toujours pouvoir communiquer correctement avec son environnement. Avant une tournée, je vérifie donc l’état général du téléphone et je prévois une solution de recharge. Pour une activité itinérante, une batterie faible est un risque plus concret qu’une interface un peu moins intuitive.
Je m’intéresse aussi aux réglages qui influencent la vitesse d’utilisation du téléphone : verrouillage automatique trop court, mode d’économie d’énergie agressif ou notifications qui recouvrent l’écran. Je ne désactive pas tout sans réfléchir, mais j’évite les interruptions pendant une transaction. L’objectif est de garder une configuration stable, reproductible et facile à reprendre par une autre personne.
La version actuelle est la 6.4 et l’application demande au minimum Android 6.0. Ce point est important pour les professionnels qui utilisent un ancien téléphone dédié. L’appareil peut sembler encore fonctionnel pour les tâches ordinaires, mais je ne le choisirais pas uniquement parce qu’il démarre encore. Pour un usage d’encaissement, je privilégie un téléphone en bon état, avec un écran fiable et une batterie qui tient correctement, même si le système respecte le minimum requis.
Le classement PEGI 3 indique un contenu accessible à tous les âges, mais ce n’est évidemment pas un critère décisif pour une application financière professionnelle. Ce qui compte davantage, c’est la personne qui manipule le téléphone et la clarté des habitudes de contrôle. Je recommande que chaque utilisateur sache vérifier le montant avant de lancer le paiement et qu’il ne confie pas l’appareil sans raison pendant cette étape.
Des habitudes simples pour aller plus vite
Les utilisateurs expérimentés ne gagnent pas forcément du temps grâce à une fonction spectaculaire. Ils gagnent surtout en supprimant les hésitations. Je garde le lecteur dans un emplacement fixe de mon sac, le téléphone dans une poche facilement accessible et le câble de recharge séparé du reste. Cette organisation paraît banale, mais elle transforme une suite de petits gestes désordonnés en routine.
Je prépare également les informations nécessaires avant d’ouvrir l’application. Si je dois encaisser plusieurs personnes, je note les montants ou je les garde dans mon outil de travail habituel afin de ne pas les recalculer au dernier moment. Je n’utilise pas une application d’encaissement comme bloc-notes comptable improvisé : elle doit rester dédiée au paiement, tandis que les détails de commande ou de prestation restent dans leur propre support.
Un autre réflexe utile consiste à annoncer clairement le montant avant de présenter le lecteur. Le client peut ainsi vérifier ce qui va être payé et je réduis le risque de corriger une saisie après coup. Cette étape améliore la confiance et rend le parcours plus professionnel, surtout lorsque l’encaissement se déroule dans un lieu inhabituel.
Pour les équipes mobiles, je conseille de définir une petite procédure commune. Elle peut tenir en quelques points : préparer le téléphone, vérifier le lecteur, saisir le montant, le relire, présenter l’appareil au client, puis confirmer que le parcours est terminé. Le but n’est pas de rigidifier la vente, mais de garantir que chacun suit les mêmes contrôles. Avec une application de ce type, la régularité compte souvent davantage que la rapidité brute.
Je garde aussi une solution de secours réaliste. Il ne s’agit pas de prévoir tous les incidents, mais de savoir quoi faire si le téléphone manque de batterie, si le lecteur n’est pas disponible ou si la connexion devient instable. Dans ce cas, je préfère prévenir immédiatement le client et proposer une autre méthode autorisée plutôt que de multiplier les essais devant lui. Up2pay Mobile est utile quand elle s’intègre à une organisation complète, pas quand elle constitue l’unique plan de l’activité.
Ce que l’application fait bien, et ce qu’elle ne remplace pas
Face à un terminal de paiement traditionnel, Up2pay Mobile offre d’abord de la mobilité. Je peux imaginer un professionnel qui se déplace chez ses clients, un exposant qui ne travaille pas derrière une caisse fixe ou une petite activité qui veut limiter l’équipement transporté. Dans ces cas, l’association entre le téléphone et le lecteur répond à un besoin précis sans imposer un poste d’encaissement permanent.
En revanche, un terminal classique peut rester préférable dans un commerce fixe avec un volume régulier et plusieurs employés. Il est alors toujours au même endroit, souvent plus immédiatement identifiable et moins dépendant du téléphone personnel d’un vendeur. Une application mobile apporte de la souplesse, mais cette souplesse implique davantage de discipline : charge, connexion, association des appareils et rangement.
Elle ne remplace pas non plus une application de caisse complète. Si mon activité exige un catalogue détaillé, une gestion de stock, des tickets élaborés ou un suivi commercial approfondi, je chercherais un outil spécialisé capable de couvrir ces besoins. Up2pay Mobile doit être considérée comme une brique d’encaissement, pas comme un système complet de gestion d’entreprise.
Je la trouve également moins pertinente pour quelqu’un qui veut seulement effectuer des paiements personnels. Dans ce cas, une application bancaire ou un portefeuille mobile est généralement plus cohérent avec le besoin. Télécharger un outil professionnel sans disposer du lecteur ni du cadre d’utilisation adapté ne procure pas le même intérêt que dans une activité où des clients doivent réellement régler une prestation ou un produit.
Les limites à accepter avant de choisir
La note moyenne de l’application est de 3,2, avec un peu plus de huit cents évaluations et plus de deux cents avis. Je ne la lis pas comme une condamnation automatique, mais comme un signal invitant à tester le parcours dans ses conditions réelles. Une application d’encaissement peut être très utile lorsqu’elle correspond au bon équipement et au bon compte, puis devenir frustrante si l’utilisateur attend d’elle le rôle d’une application bancaire universelle.
La dépendance au matériel est la première limite concrète. L’expérience ne dépend pas uniquement de l’interface : le lecteur, le téléphone, la batterie et la connexion participent tous au résultat. Cela crée plus de points à surveiller qu’avec un terminal fixe. Pour une activité où chaque interruption coûte du temps ou met la file d’attente en difficulté, je testerais soigneusement le dispositif avant de remplacer une solution déjà stable.
La mobilité peut aussi devenir un inconvénient lorsque plusieurs personnes se partagent le même équipement. Il faut éviter les mélanges entre téléphones et lecteurs, surtout si chacun travaille dans un lieu différent. Une organisation claire des accessoires, accompagnée d’un rangement constant, est presque aussi importante que l’application elle-même.
Enfin, le confort dépend du téléphone choisi. Un petit écran très ancien ou une batterie fatiguée peut rendre les saisies moins agréables, même si le système respecte la compatibilité minimale. Je ne tirerais donc pas de conclusion à partir d’un appareil peu adapté. Pour juger correctement le service, je l’utiliserais avec un téléphone suffisamment lisible et réservé à cette tâche lorsque c’est possible.
Le service est disponible gratuitement au téléchargement, ce qui facilite l’essai de l’application elle-même. Mais je ne confonds pas cette gratuité avec l’absence de conditions liées à l’offre d’encaissement, au lecteur ou à la relation professionnelle. Avant de baser mon activité dessus, je vérifierais les modalités qui concernent réellement mon entreprise auprès de Crédit Agricole S.A., puis je ferais quelques transactions de test dans mon organisation quotidienne.
À qui je la recommande après l’avoir utilisée
Je recommande Up2pay Mobile aux professionnels qui ont besoin d’encaisser en mouvement et qui apprécient une configuration légère autour d’un téléphone. Elle a du sens pour une activité qui se déplace, pour des rendez-vous chez les clients ou pour un point de vente qui ne veut pas limiter le paiement à un comptoir. Son intérêt est particulièrement clair lorsque le lecteur reste facile à transporter et que le téléphone est déjà intégré aux habitudes de travail.
Je la recommande moins à une grande équipe qui cherche une caisse centralisée, à un commerce fixe qui possède déjà un terminal fiable ou à un particulier qui veut simplement payer ses achats. Dans ces situations, une solution bancaire, un portefeuille mobile ou un système de caisse plus complet sera probablement mieux aligné avec le besoin. Le choix dépend moins du nombre de fonctions que de la place exacte de l’encaissement dans l’activité.
L’application existe depuis le 6 mai 2014 et a dépassé le seuil des cent mille installations. Cela montre qu’elle s’inscrit dans une solution utilisée par un public réel, sans que cela dispense de vérifier l’adéquation avec son propre matériel et son propre usage. De mon côté, je retiens surtout sa logique claire : rendre un encaissement mobile possible sans transporter un dispositif fixe.
Mon verdict est donc favorable, mais ciblé. Up2pay Mobile est intéressante quand la mobilité est le besoin principal, pas quand on cherche une banque complète ou une caisse universelle. Avec un lecteur préparé, un téléphone bien configuré et une routine de contrôle du montant, elle peut devenir un outil discret et efficace. Sans ces habitudes, elle risque au contraire de déplacer les difficultés vers la connexion, la batterie et la préparation du matériel.
Si je devais la conseiller à un ami, je lui dirais de commencer par reproduire une journée normale : préparer plusieurs encaissements, déplacer le téléphone et le lecteur, vérifier la recharge, puis observer les moments où il hésite. Si le parcours reste naturel dans ce contexte, l’application mérite sa place dans son équipement. Si son activité exige surtout une caisse fixe, une comptabilité intégrée ou une disponibilité sans dépendre d’un mobile, je l’orienterais vers une solution plus spécialisée.
Avantages
- Encaissements possibles directement depuis un smartphone compatible NFC.
- Prise en charge de plusieurs moyens de paiement
- dont les cartes sans contact.
- Transactions sécurisées grâce aux protocoles de paiement du groupe Crédit Agricole.
- Interface conçue pour suivre les opérations et consulter l’activité d’encaissement.
- Solution pratique pour les commerçants itinérants ou les petites entreprises.
Inconvénients
- La compatibilité dépend du modèle de smartphone et de sa version d’Android.
- L’accès au service nécessite généralement un contrat professionnel avec l’offre concernée.
- Des frais peuvent s’appliquer selon la formule et le volume des transactions.
- Une connexion Internet stable est indispensable pour valider les paiements.
- Les fonctionnalités peuvent sembler limitées face aux terminaux de paiement classiques.
FAQ sur Up2pay Mobile
Qu’est-ce qu’Up2pay Mobile et à qui s’adresse cette application ?
Up2pay Mobile est une solution de paiement mobile destinée principalement aux professionnels, commerçants, indépendants et petites entreprises. Elle permet d’utiliser un smartphone ou une tablette compatible comme outil d’encaissement, selon les services proposés par l’établissement partenaire. Avant de l’installer, il est important de vérifier que votre activité, votre pays et votre contrat d’acceptation des paiements sont bien pris en charge.
Comment fonctionne l’encaissement avec Up2pay Mobile ?
Après l’activation du service et la configuration du compte professionnel, l’application permet généralement de saisir un montant, puis d’inviter le client à présenter ou insérer sa carte, ou à utiliser un moyen de paiement sans contact compatible. Le déroulement exact dépend du matériel utilisé, du modèle de téléphone et des options activées dans votre contrat. Une connexion Internet peut également être nécessaire.
Up2pay Mobile est-elle compatible avec tous les smartphones Android et iPhone ?
La compatibilité n’est pas garantie avec tous les appareils. Elle dépend notamment de la version d’Android ou d’iOS, de la présence du NFC, des exigences de sécurité et des modèles officiellement pris en charge. Avant le téléchargement, consultez la fiche de l’application ainsi que les conditions du fournisseur. Un téléphone ancien, modifié ou non mis à jour peut empêcher certaines fonctions de paiement de fonctionner correctement.
Up2pay Mobile est-elle sécurisée pour les commerçants et leurs clients ?
L’application est conçue pour encadrer les transactions professionnelles et s’appuie normalement sur des mécanismes de sécurité liés à l’authentification, au chiffrement et au traitement des paiements. Toutefois, la sécurité dépend aussi de l’utilisateur : protégez votre téléphone par un code, installez les mises à jour, évitez les appareils rootés ou jailbreakés et ne partagez jamais vos identifiants. Vérifiez également les règles de responsabilité prévues dans votre contrat.
Quels frais et quelles conditions faut-il prévoir avant d’utiliser Up2pay Mobile ?
Le téléchargement de l’application peut être gratuit, mais l’utilisation du service de paiement peut entraîner des frais de souscription, de location de matériel, de transaction ou d’assistance. Les tarifs varient selon l’offre choisie, le partenaire bancaire, le volume d’encaissement et le type de carte accepté. Lisez attentivement les conditions commerciales avant de vous engager et vérifiez les délais de versement des fonds sur votre compte.


